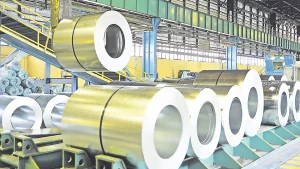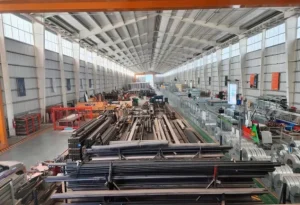
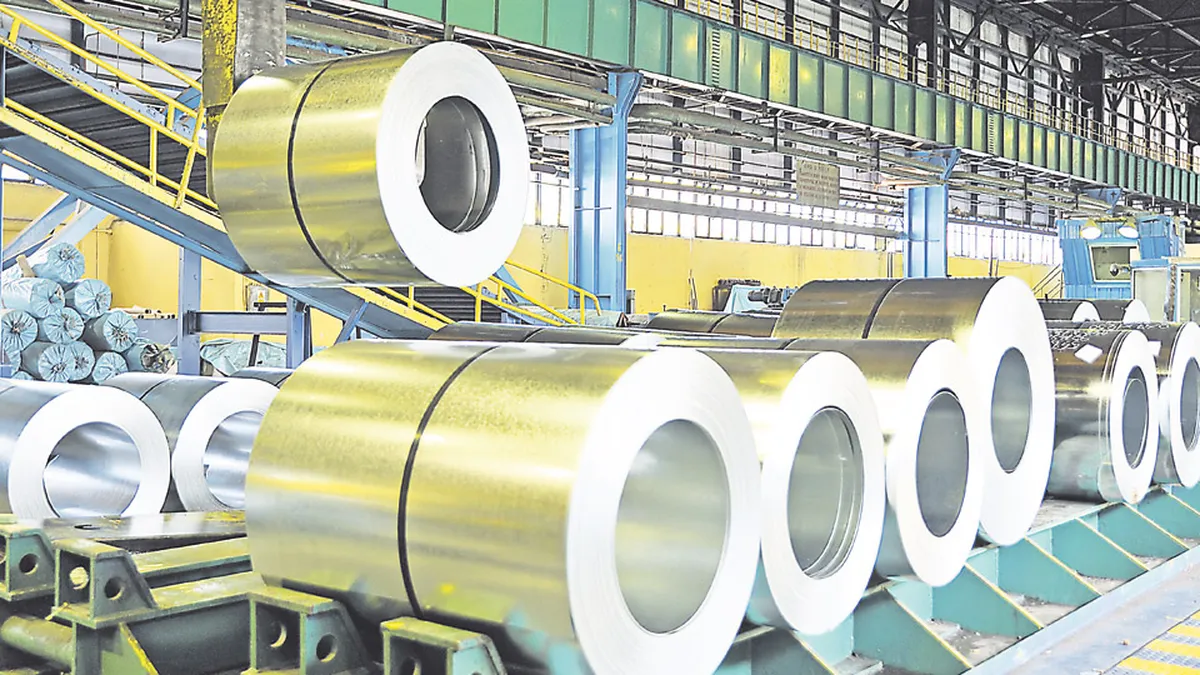
La producción de acero crudo alcanzó las 377.500 toneladas durante el mes de julio, volumen representó un incremento del 9% en comparación con junio, según informó la Cámara Argentina del Acero.
En la medición interanual, el sector exhibió una fuerte expansión del 15,3%. Asimismo, en el acumulado de los primeros siete meses del año, la actividad registró un crecimiento positivo del 10,7%.
Por el contrario, la producción de laminados planos y no planos sumó 319.200 toneladas, anotando un leve retroceso del 0,8% mensual. Pese a esta caída puntual, la cifra se ubicó un 15% por encima de julio del año pasado.
El acumulado anual de laminados dejó al descubierto la fragilidad del mercado local, con una contracción del 3,2%. La brecha respecto al acero crudo se explica por el envío de productos semielaborados al mercado externo.
El entramado industrial opera a dos velocidades bien marcadas dentro del territorio nacional. Los rubros vinculados a la energía, el agro y la minería impulsan la actividad, mientras el resto del entramado permanece estancado.
En contraste, la construcción, el sector automotor y la línea blanca atraviesan un periodo crítico. La debilidad del consumo interno y una elevada capacidad ociosa continúan golpeando de lleno a estos segmentos clave.
La industria automotriz sufrió un duro tropiezo al registrar apenas 31.189 unidades fabricadas. La cifra implicó un derrumbe del 15,8% respecto de junio y una baja del 16,0% en la comparación interanual.
El desempeño del cemento expuso la volatilidad en el rubro de las obras y la construcción. Aunque los despachos crecieron un modesto 0,6% en el mes, cayeron un 8,2% interanual y acumulan un retroceso del 3,6% en el año.
El sector energético se consolidó como el principal motor de demanda para la siderurgia local. Las operaciones en Vaca Muerta sostienen un consumo firme de aceros especiales y tubos sin costura.
Para este año se prevé superar las 28.000 etapas de fractura en los yacimientos hidrocarburíferos. Este volumen significaría un salto de entre el 15% y el 18% respecto a las 23.784 etapas completadas el año previo.
A las dificultades internas se suma una fuerte amenaza proveniente del frente comercial internacional. Las importaciones chinas avanzan sobre la cadena de valor siderúrgica impulsadas por precios sumamente agresivos.
Desde su ingreso a la OMC en 2001, China escaló su participación global en la producción de acero del 15% al 54%. Sus exportaciones actuales de 130 millones de toneladas duplican el consumo total de Latinoamérica.
Frente al impacto de las prácticas de dumping, potencias internacionales levantaron severas trabas arancelarias. Estados Unidos aplica un arancel del 50%, mientras que la Unión Europea, Canadá y el Reino Unido imponen restricciones de hasta el 50%.
En la región, México encabeza los controles con recargos de hasta el 103%, y Brasil aplica multas que alcanzan los 709 dólares por tonelada. En tanto, la industria argentina negocia con el Gobierno la reducción de impuestos distorsivos para recuperar competitividad.