
La actividad de la industria siderúrgica continúa mostrando un desempeño heterogéneo. Mientras la energía y la infraestructura logística siguen impulsando la demanda, otros sectores relevantes, como la construcción, la industria automotriz, la línea blanca y los envases, permanecen condicionados por un consumo interno todavía débil.
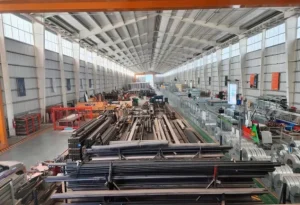
De acuerdo con el informe mensual elaborado por la Cámara Argentina del Acero (CAA), durante junio la producción de acero crudo alcanzó las 346.300 toneladas. Si bien representó una baja del 13,3% respecto de mayo, se ubicó 8,2% por encima del mismo mes de 2025, consolidando una recuperación en la comparación interanual.
En el acumulado del primer semestre, la producción de acero crudo registró un crecimiento del 9,9% frente al mismo período del año pasado, reflejando una mejora sostenida respecto de los niveles observados en 2025.
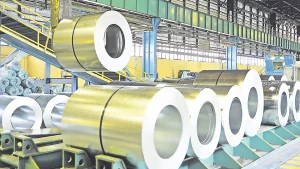
La producción de laminados en caliente totalizó 321.900 toneladas. El volumen cayó 1,2% respecto de mayo, aunque exhibió un crecimiento interanual del 22,6%, impulsado principalmente por la demanda proveniente del sector energético.
Sin embargo, el desempeño semestral de los laminados todavía refleja debilidad. Entre enero y junio la producción acumuló una caída del 6,1% frente al mismo período de 2025, evidenciando que la recuperación aún no alcanza a toda la cadena siderúrgica.
El principal motor de la demanda continúa siendo el desarrollo energético, especialmente la actividad en Vaca Muerta. El elevado nivel de fracturas, la utilización intensiva de equipos de perforación y las ampliaciones de ductos sostienen un fuerte consumo de tubos sin costura y aceros especiales.
En contraste, la construcción mantiene un comportamiento irregular. La actividad sigue concentrándose en obras privadas de menor escala, con baja utilización de estructuras metálicas complejas, mientras el despacho de cemento continúa mostrando retrocesos.
La industria automotriz también continúa atravesando dificultades. En junio la producción nacional retrocedió 1,9% respecto del mes anterior y 13,6% frente al mismo mes de 2025, mientras que el acumulado semestral exhibe una baja del 18,3%.
La maquinaria agrícola, que había comenzado el año con señales positivas, perdió dinamismo tras Expoagro. En mayo se registró una caída interanual del 16,8% en los patentamientos de cosechadoras, tractores y pulverizadores.
Otro de los sectores más comprometidos continúa siendo la línea blanca. La Cámara advierte que varias plantas operan con niveles de capacidad ociosa cercanos al 50%, afectados por la caída del poder adquisitivo y la menor disponibilidad de financiamiento para bienes durables.
En paralelo, la Cámara Argentina del Acero manifestó una creciente preocupación por el incremento de las importaciones de productos siderúrgicos y de bienes manufacturados, particularmente provenientes de China, que intensifican la competencia sobre la producción nacional.
El denominado «Radar de Importaciones» muestra que el déficit comercial entre importaciones y exportaciones directas del sector se mantiene de manera constante durante el último año, una situación que la entidad atribuye al ingreso masivo de productos chinos.
Para la Cámara, esta presión importadora no sólo afecta a los productores de acero, sino también al conjunto de la cadena de valor industrial, al desplazar producción local en distintos segmentos manufactureros.
Pese a este escenario, las perspectivas continúan siendo favorables para los proyectos vinculados a energía e infraestructura, donde se espera que nuevas inversiones permitan sostener la demanda durante los próximos meses.
El desafío para la industria será consolidar esa recuperación sin perder competitividad frente al fuerte avance de las importaciones, un factor que hoy aparece como la principal preocupación de la cadena siderúrgica argentina.