La industria argentina atravesó en los últimos tres años un cambio marcado en su estructura de costos: el trabajo se encareció frente al precio de venta, mientras que las maquinarias y equipos se abarataron en términos relativos, según un trabajo difundido por el economista Nadin Argañaraz.
El costo laboral, incluidas las cargas sociales, representa habitualmente entre 25% y 30% del costo total de una industria argentina. Por eso, su evolución tiene un impacto directo sobre los márgenes del sector.
Entre el promedio de 2023 y septiembre de 2026, el costo de la mano de obra aumentó 519%, por encima del alza de 408% registrada en el precio promedio de venta de los bienes industriales.
Como resultado, el costo salarial relativo es actualmente 18% superior al promedio de 2023. En otras palabras, una mayor proporción del precio de venta industrial se destina a cubrir remuneraciones.
La dinámica laboral tuvo un recorrido irregular: cayó con fuerza a comienzos de 2024, se recuperó hasta principios de 2025 y luego mostró pocos cambios relevantes.
Medido en dólares reales, el costo salarial también quedó por encima del punto de partida. En los últimos meses se estabilizó en un nivel 7% superior al promedio de 2023.
Al mismo tiempo, el precio de venta industrial en dólares reales se ubicó 9% por debajo del promedio de 2023. La combinación de salarios más caros y precios de venta más bajos presiona sobre la rentabilidad.
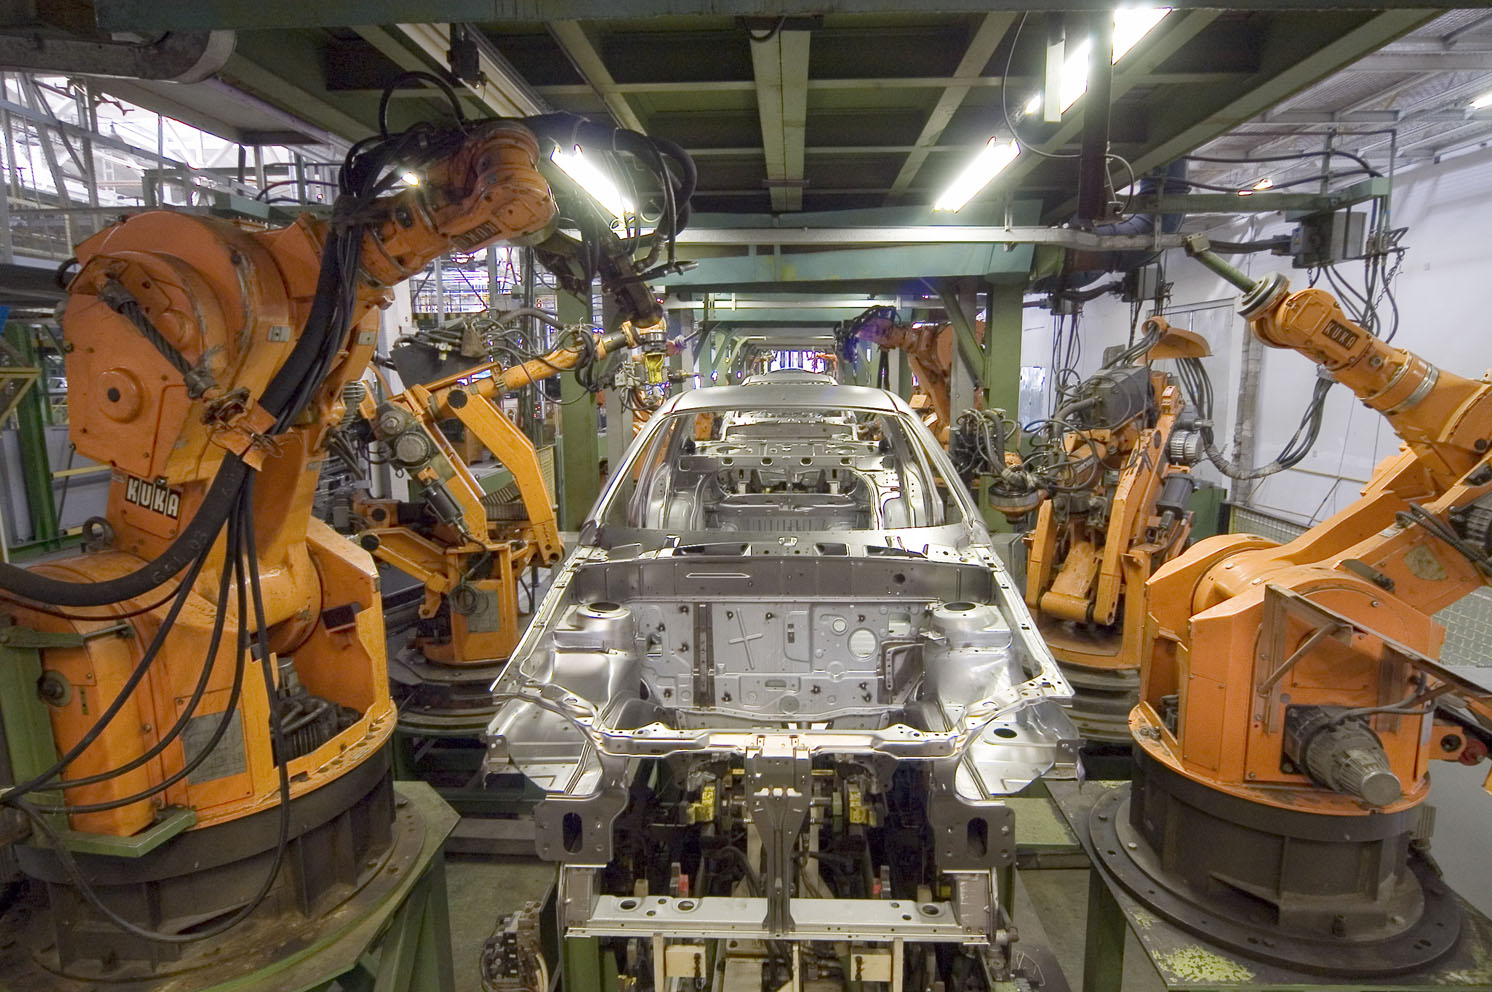
El panorama es diferente para las maquinarias y equipos. Su costo aumentó 331% desde el promedio de 2023, una suba inferior al 408% observado en los precios industriales.
Así, el costo de las maquinarias en relación con el precio de venta de la industria es hoy 14% menor que en 2023. Por esta vía, la rentabilidad industrial recibió un alivio.
La mejora también aparece al medir los valores en dólares reales: el costo de las maquinarias cayó 22% frente al promedio de 2023, mientras que los precios de venta industriales retrocedieron 9%.
La brecha entre ambos factores se profundizó. El precio de las maquinarias en relación con los salarios privados registrados es actualmente 28% inferior al promedio de 2023.
El cambio redefine los incentivos productivos: si esta relación se sostiene, la inversión en equipos gana atractivo relativo frente a una estructura más intensiva en trabajo.
La conclusión es clara: la industria enfrenta una presión creciente por el costo laboral, pero dispone de una oportunidad para modernizar su producción con bienes de capital relativamente más accesibles.