Una pyme argentina promedio debe afrontar en 2026 al menos 62 tributos y regímenes de percepción, retención e información, de acuerdo a un trabajo elaborado por el Instituto Argentino de Análisis Fiscal (IARAF).
El relevamiento identifica 34 tributos que inciden, de manera directa o indirecta, sobre la actividad habitual de una pequeña o mediana empresa. A esa carga se suman 28 regímenes de percepción, retención e información, que amplían las exigencias operativas y administrativas.
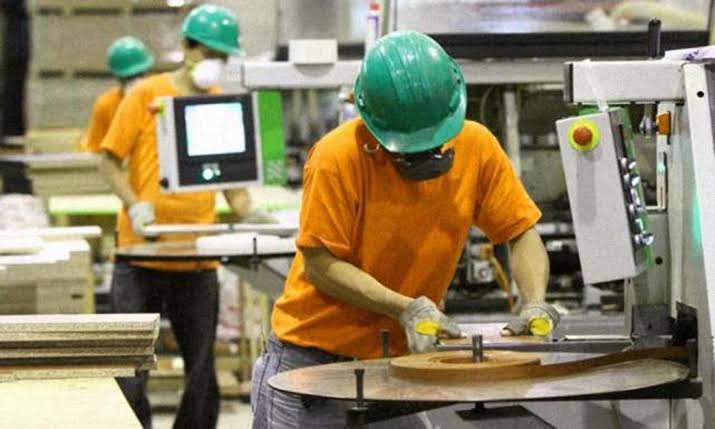
La pyme modelo analizada está constituida como una SRL, posee establecimiento propio, vehículos, empleados y utiliza servicios esenciales como electricidad, gas, agua, internet y telefonía.
También compra insumos nacionales e importados, exporta parte de su producción, opera con cuentas bancarias y renueva equipos y vehículos.
Del total de 34 tributos relevados, 16 corresponden al nivel nacional, ocho al provincial y diez al municipal.
Entre los impuestos nacionales figuran IVA, Ganancias, impuesto al cheque, contribuciones patronales, derechos de importación y exportación, e impuestos sobre combustibles. En el plano provincial sobresalen Ingresos Brutos, el impuesto inmobiliario, el impuesto automotor y el impuesto de Sellos.
Los municipios, en tanto, aplican gravámenes como la tasa de inspección, seguridad e higiene, la tasa de alumbrado público y derechos de publicidad y propaganda.
El estudio aclara que no mide cuánto pesan estos conceptos sobre la rentabilidad empresaria, sino cuántas obligaciones alcanzan a una pyme representativa.
Los regímenes de retención, percepción e información añaden costos de gestión y demandan controles permanentes para cumplir en tiempo y forma. Además, pueden generar saldos a favor de difícil recuperación, especialmente en jurisdicciones provinciales y municipales.
Ese efecto, según el informe, puede transformarse en un aumento encubierto de las alícuotas por el costo financiero de los créditos fiscales inmovilizados.
Aunque el número de tributos bajó de 37 a 34 respecto de 2025, la conclusión del IARAF es que persiste una estructura tributaria de alta complejidad para las pymes argentinas.